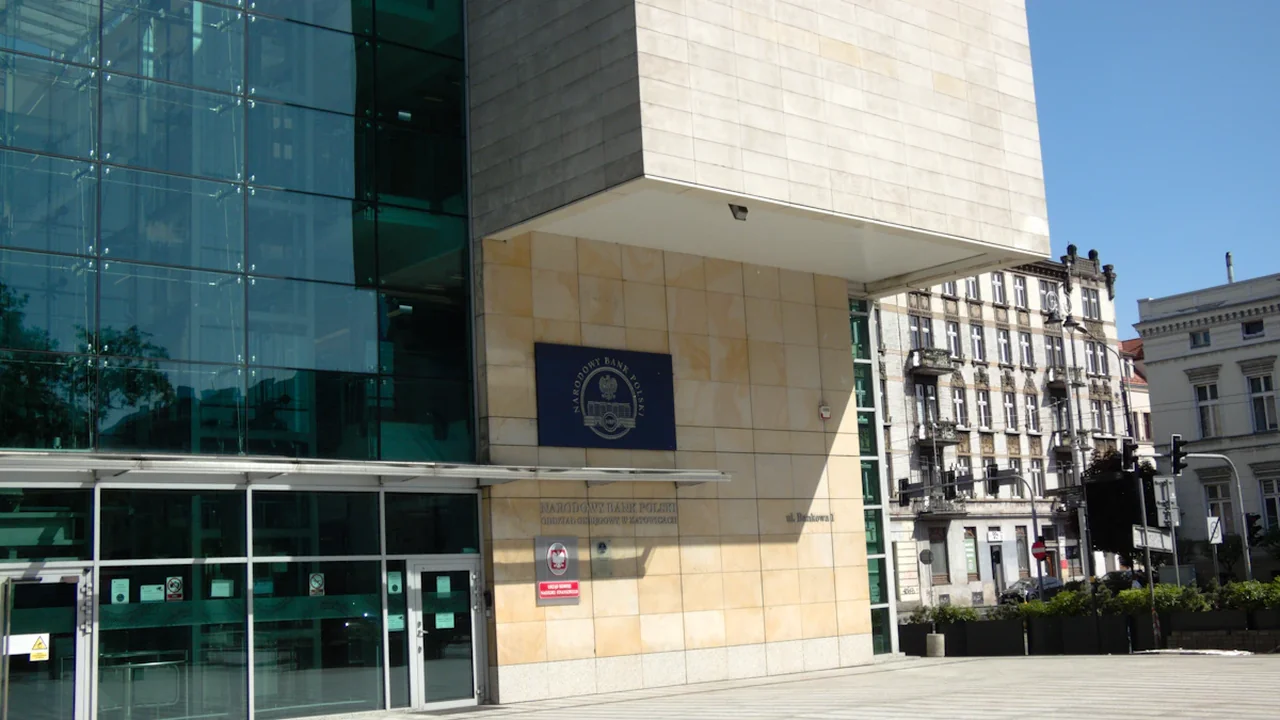
Stopa referencyjna Narodowego Banku Polskiego jest publikowana w oficjalnej tabeli NBP, a o jej poziomie decyduje Rada Polityki Pieniężnej. Prognoza dotyczy konkretnego odczytu z 31 grudnia 2026 r.: poziom poniżej 4,00% oznacza odpowiedź „tak”, a 4,00% lub więcej — „nie”. Bieżącą wartość i najnowszą decyzję RPP należy sprawdzić w komunikatach NBP. Dostępne informacje w tym materiale nie podają daty ostatniej decyzji ani aktualnego poziomu stopy, dlatego nie należy ich zgadywać.
- Pytanie: Czy stopa referencyjna NBP będzie niższa niż 4,00% 31 grudnia 2026 r.?
- Termin odczytu: ostatni dzień 2026 roku.
- Tak: oficjalna tabela NBP pokaże wartość poniżej 4,00%.
- Nie: tabela pokaże 4,00% lub więcej.
- Podstawa rozstrzygnięcia: podstawowa tabela stóp procentowych NBP.
Co oznacza próg 4% dla kredytobiorców i oszczędzających
Stopa referencyjna jest jednym z podstawowych parametrów polityki pieniężnej NBP. Jej poziom może wpływać na warunki finansowania w gospodarce, ale nie jest oprocentowaniem każdego kredytu ani lokaty. Banki ustalają warunki konkretnych produktów, a ich wpływ na domowy budżet zależy od oferty i zapisów umowy.
Dla osoby spłacającej kredyt ważne są między innymi sposób ustalania oprocentowania oraz termin jego aktualizacji. Nawet gdy RPP zmieni stopę, rata nie musi zmienić się od razu ani w takim samym stopniu u wszystkich kredytobiorców. Sam próg z prognozy nie wystarcza zatem do obliczenia przyszłej raty.
Oszczędzający również nie powinni utożsamiać wartości z tabeli NBP z oprocentowaniem gwarantowanym przez bank. Do oceny własnej sytuacji potrzebne są warunki konkretnego rachunku lub lokaty. Stopa NBP jest punktem odniesienia dla polityki pieniężnej, a nie cennikiem produktów bankowych.
Jak inflacja może wpłynąć na decyzje RPP
Rada Polityki Pieniężnej podejmuje decyzje dotyczące stóp procentowych, a NBP publikuje ich wyniki. Inflacja jest jednym z ważnych elementów oceny sytuacji gospodarczej i perspektyw cen. Jej przebieg może mieć znaczenie dla kolejnych decyzji, lecz sam odczyt inflacji nie przesądza, czy stopa referencyjna spadnie poniżej 4% do końca 2026 roku.
Możliwa ścieżka zależy od kolejnych danych i ocen RPP. Perspektywy inflacji sprzyjające łagodniejszej polityce mogą uczynić obniżkę jednym ze scenariuszy. Jeśli presja cenowa okaże się trwalsza lub pojawią się inne czynniki ryzyka, RPP może utrzymać stopę na dotychczasowym poziomie albo podjąć inną decyzję. To możliwe warianty, a nie zapowiedź konkretnego ruchu.
Dlatego warto oddzielić bieżący fakt od prognozy: tabela NBP pokazuje wartość obowiązującą w danym dniu, natomiast przyszły poziom zależy od decyzji podejmowanych w kolejnych miesiącach. Samo przekroczenie progu w trakcie roku nie przesądza o wyniku na jego koniec.
Dwie drogi do rozstrzygnięcia prognozy
Aby wynik brzmiał „tak”, oficjalna tabela NBP musi wskazywać stopę referencyjną niższą niż 4,00% w ostatnim dniu 2026 roku. Wartość 3,99% spełniałaby warunek, podobnie jak każda niższa. Jeśli stopa spadnie poniżej progu wcześniej, ale 31 grudnia wyniesie 4,00% lub więcej, warunek nie zostanie spełniony.
Wynik „nie” oznacza odczyt równy 4,00% lub wyższy w dniu rozstrzygnięcia. Próg jest ścisły: dokładnie 4,00% nie oznacza wartości „niższej niż 4%”. Odpowiedź wynika z opublikowanego poziomu stopy, a nie z przewidywań dotyczących przyszłych rat, oprocentowania konkretnych produktów czy komentarzy o możliwym kierunku polityki pieniężnej.
Gdzie sprawdzać decyzje i odczyt na koniec roku
NBP publikuje podstawowe stopy procentowe w oficjalnej tabeli, w tym stopę referencyjną. Na stronie poświęconej polityce pieniężnej udostępnia też informacje o decyzjach RPP. To źródła, w których należy sprawdzić najnowszą decyzję, jej datę oraz wartość obowiązującą w dniu odczytu.
Przy śledzeniu tematu warto rozróżniać trzy informacje: datę podjęcia decyzji przez RPP, datę, od której zmiana stopy obowiązuje, oraz wartość wykazaną w tabeli NBP. Komunikat wyjaśnia decyzję i może pomóc zrozumieć ocenę perspektyw inflacji, ale formalny wynik tej prognozy określa wartość stopy referencyjnej na wskazany dzień.
Ostateczny odczyt należy więc sprawdzić w podstawowej tabeli stóp NBP dla 31 grudnia 2026 r. Jeżeli tabela lub kalendarz publikacji ulegną zmianie, znaczenie ma oficjalna wartość dotycząca ostatniego dnia roku, a nie wcześniejszy odczyt ani sam komunikat o możliwym kierunku decyzji.
Co wynik może powiedzieć o domowym budżecie
Poziom poniżej 4% będzie informacją o stopie referencyjnej NBP w konkretnym dniu. Nie będzie obietnicą spadku raty określonego kredytu ani wskazówką, o ile zmieni się oferta banku. Wpływ na zobowiązanie zależy między innymi od jego oprocentowania, harmonogramu aktualizacji i warunków zapisanych w umowie.
Przy planowaniu wydatków próg można traktować jako punkt odniesienia do obserwowania decyzji RPP, nie jako pewną prognozę własnych kosztów. Kredytobiorca może sprawdzić w umowie, jak ustalane jest oprocentowanie i kiedy podlega aktualizacji. Oszczędzający mogą porównywać warunki konkretnych lokat i rachunków, pamiętając, że oferta banku nie jest tożsama ze stopą NBP.
Najbliższym użytecznym punktem kontrolnym jest kolejny komunikat RPP i bieżąca tabela stóp NBP. Ostateczna odpowiedź pozostaje otwarta do 31 grudnia 2026 r.; rozstrzygnie ją wartość niższa niż 4,00% albo równa temu progowi i wyższa.
Źródło: Narodowy Bank Polski
Kontekst i akcje O tym artykule
Weryfikacja źródła Zasada rozstrzygnięcia
Wynik zależy od stopy referencyjnej opublikowanej przez NBP dla 31 grudnia 2026 r.
- Sprawdź oficjalną tabelę podstawowych stóp procentowych NBP.
- Zweryfikuj datę obowiązywania wartości stopy referencyjnej.
- Porównaj odczyt z progiem 4,00%.
- Źródło
- Narodowy Bank Polski
- Zakres
- Polska
- Zaktualizowano
- 2026-10-15 09:58
Weryfikacja źródła
Zgłoś problem z wiarygodnością
Wyślij sygnał do moderacji społecznościowej, jeśli źródło, fakty lub kontekst wymagają weryfikacji.


Komentarze