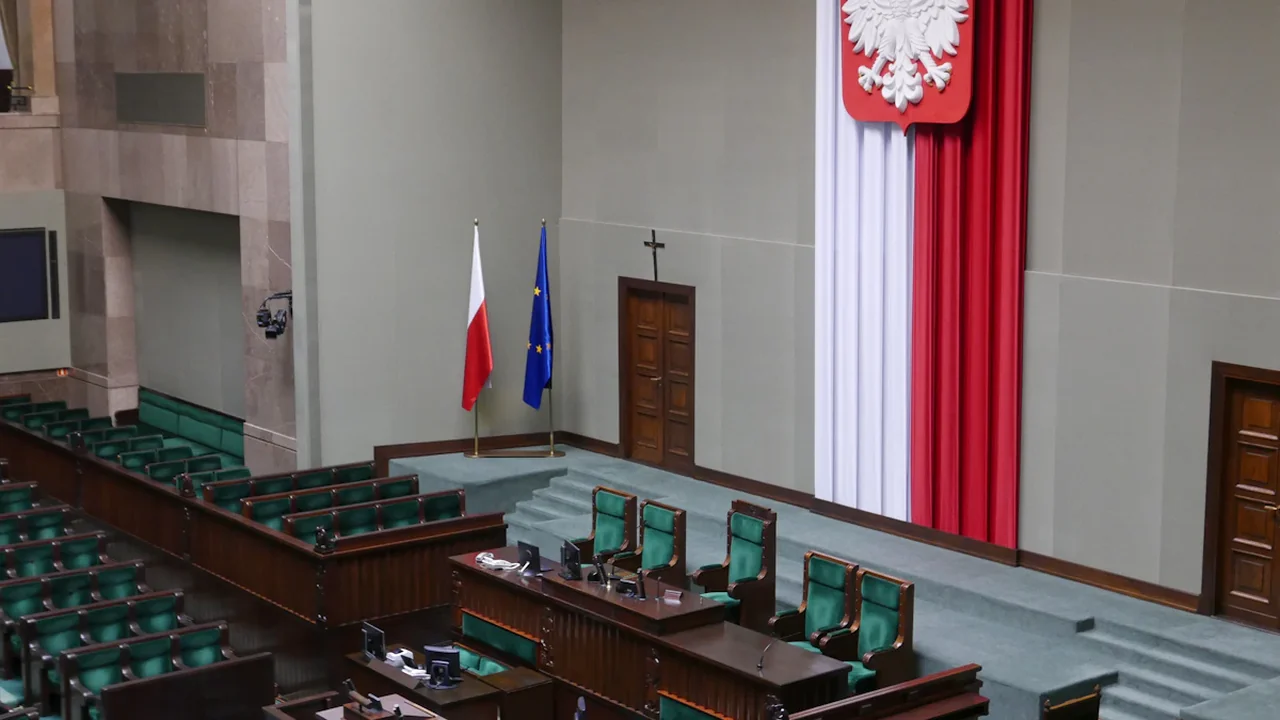
Sejm Rzeczypospolitej Polskiej musi uchwalić ustawę budżetową na 2027 rok, aby mogła przejść przez dalsze etapy parlamentarne. Na 2 października 2026 r. informacje udostępnione na potrzeby tego artykułu nie wskazują numeru druku sejmowego ani daty ostatniego etapu prac nad projektem. Dlatego nie ma podstaw, by ogłaszać, że głosowanie jest już zaplanowane. Dla finansowania usług publicznych istotne jest przyjęcie budżetu, ale pytanie prognozy dotyczy jednej, wcześniejszej decyzji: czy Sejm uchwali ustawę najpóźniej 31 grudnia 2026 r.
Autor: Redakcja Moviesnation.
Czy Sejm zdąży z budżetem na 2027 rok?
Pytanie brzmi: czy Sejm uchwali ustawę budżetową na 2027 rok do końca 31 grudnia 2026 r.? Odpowiedź zależy od daty uchwalenia ustawy przez Sejm, którą można sprawdzić w oficjalnym przebiegu prac na stronie Sejmu.
- TAK: Sejm uchwali ustawę budżetową na 2027 rok najpóźniej 31 grudnia 2026 r.
- NIE: do końca tego dnia Sejm jej nie uchwali.
- Późniejsze działania Senatu, podpis prezydenta i wejście ustawy w życie nie rozstrzygają tej prognozy.
- O wyniku przesądzi oficjalna informacja o uchwaleniu ustawy i dacie głosowania, a nie zapowiedź polityczna.
To rozróżnienie ma znaczenie, ponieważ słowo „budżet” bywa używane na określenie projektu, ustawy uchwalonej przez Sejm i obowiązującego już aktu. Są to różne etapy. Każdy mówi coś o stanie prac, lecz tylko jeden odpowiada na pytanie postawione tutaj.
Co wiadomo o obecnym etapie prac
Konstytucja Rzeczypospolitej Polskiej określa, kto przedkłada projekt ustawy budżetowej oraz jak przebiegają prace nad nią. Oficjalna strona Sejmu pozwala śledzić tok konkretnego projektu i ustalić, czy doszło do jego uchwalenia. Dostarczone informacje potwierdzają te zasady, lecz nie identyfikują druku dotyczącego budżetu na 2027 rok.
Brak numeru druku w dostępnych tu informacjach nie oznacza, że projekt nie został złożony. Oznacza jedynie, że bez sprawdzenia aktualnego wykazu druków i przebiegu prac nie można rzetelnie podać jego numeru, daty wniesienia ani etapu na 2 października 2026 r. Z tego samego powodu nie ma podstaw do przypisywania projektowi konkretnych kwot wydatków, dochodów czy zmian podatkowych.
Pierwszym przydatnym sygnałem będzie identyfikacja druku sejmowego projektu ustawy budżetowej na 2027 rok. Następne zapisy pokażą, czy projekt skierowano do komisji, jakie sprawozdanie przygotowano i czy Sejm wyznaczył termin dalszego rozpatrywania. Są to istotne wskazówki co do tempa prac, lecz żadna z nich sama nie jest uchwaleniem ustawy.
Dlaczego data druku nie przesądza o wyniku
Wniesienie projektu rozpoczyna parlamentarną drogę budżetu. Po nim mogą nastąpić czytania, prace komisji, poprawki i głosowania. Odległość między tymi etapami zależy od rzeczywistego kalendarza prac. Nawet zaawansowany projekt może wymagać kolejnych decyzji Sejmu, dlatego jego obecności w wykazie druków nie należy utożsamiać z odpowiedzią TAK.
Terminy konstytucyjne a granica 31 grudnia
Konstytucja stanowi, że Rada Ministrów przedkłada Sejmowi projekt ustawy budżetowej co najmniej trzy miesiące przed rozpoczęciem roku budżetowego. Przewiduje też możliwość późniejszego wniesienia projektu w wyjątkowych przypadkach. Reguluje ponadto czas dalszych prac parlamentarnych i podpisania ustawy. Te przepisy wyznaczają ramy procesu, lecz 31 grudnia 2026 r. jest terminem tej konkretnej prognozy, a nie przedstawioną tu konstytucyjną datą ostatniego dopuszczalnego głosowania.
To ważne przy ocenie wiadomości publikowanych pod koniec roku. Informacja, że projekt trafił do Sejmu w określonym terminie, mówi o wykonaniu jednego obowiązku przez Radę Ministrów. Informacja o sprawozdaniu komisji pokazuje, że prace posunęły się dalej. Dopiero wiadomość o uchwaleniu ustawy przez Sejm, z możliwą do ustalenia datą, pozwala rozstrzygnąć pytanie prognozy.
Możliwy jest więc scenariusz TAK: Sejm kończy wymagane prace i uchwala ustawę przed upływem 31 grudnia, choć Senat i prezydent zajmują się nią później. Możliwy jest również scenariusz NIE: projekt pozostaje w pracach sejmowych po tej dacie albo Sejm uchwala ustawę dopiero w styczniu. Nie trzeba przewidywać, który scenariusz nastąpi, by jasno określić warunek rozstrzygnięcia.
Uchwalenie przez Sejm nie oznacza wejścia budżetu w życie
Po uchwaleniu ustawy przez Sejm proces ustawodawczy trwa dalej. Konstytucja przewiduje udział Senatu, który może zaproponować poprawki do ustawy budżetowej, oraz przekazanie jej prezydentowi. Ustawa wchodzi w życie zgodnie ze swoimi przepisami po zakończeniu wymaganych czynności i ogłoszeniu. Z punktu widzenia czytelnika są to kolejne daty, których nie należy łączyć w jedną.
Jeśli Sejm uchwali ustawę 31 grudnia, odpowiedź na postawione pytanie będzie TAK także wtedy, gdy Senat zakończy pracę później. Jeśli natomiast do końca tego dnia odbyła się wyłącznie debata lub głosowanie nad poprawkami, bez uchwalenia ustawy przez Sejm, odpowiedź będzie NIE. Sam komunikat o przyjęciu projektu przez rząd również nie wystarcza: rząd i Sejm podejmują odrębne decyzje.
Różnica ma znaczenie także poza prognozą. Obywatele, samorządy i instytucje publiczne mogą śledzić planowane finansowanie szkół, ochrony zdrowia czy innych zadań, lecz projekt nadal może się zmienić. Uchwalenie ustawy przez Sejm zmniejsza część niepewności, choć nie kończy całej procedury. Dopiero obowiązująca ustawa stanowi ostateczny punkt odniesienia dla jej wykonywania.
Co się dzieje, gdy budżet nie obowiązuje 1 stycznia
Nieuchwalenie ustawy przez Sejm do 31 grudnia nie oznacza samo w sobie, że 1 stycznia ustają wszystkie wydatki państwa. Konstytucja przewiduje sytuację, w której ustawa budżetowa albo ustawa o prowizorium budżetowym nie weszła w życie na początku roku budżetowego. Wówczas Rada Ministrów prowadzi gospodarkę finansową na podstawie przedłożonego projektu ustawy.
To rozwiązanie pomaga zrozumieć praktyczną stawkę terminów. Państwo potrzebuje podstawy do bieżącego działania, a parlament może nadal pracować nad ustawą. Jednocześnie taki stan nie jest tożsamy z wejściem w życie uchwalonego budżetu. Dlatego warto osobno sprawdzać datę sejmowego głosowania, przebieg dalszej procedury i datę obowiązywania ustawy.
Konstytucja zawiera również regułę dotyczącą czterech miesięcy od dnia przedłożenia Sejmowi projektu ustawy budżetowej: jeżeli w tym czasie ustawa nie zostanie przedstawiona prezydentowi do podpisu, prezydent może skrócić kadencję Sejmu. To odrębny mechanizm konstytucyjny. Nie zmienia on prostego warunku tej prognozy, którym pozostaje uchwalenie ustawy przez Sejm do końca 2026 roku.
Gdzie sprawdzić rozstrzygającą decyzję
Najpewniejsza droga prowadzi od numeru druku sejmowego projektu budżetu na 2027 rok do jego oficjalnego przebiegu prac na stronie Sejmu. Należy szukać informacji o uchwaleniu ustawy przez Sejm oraz daty tej decyzji. Numer druku ułatwia odróżnienie właściwego projektu od dokumentów dotyczących innych lat, poprawek czy późniejszych zmian budżetu.
Przy sprawdzaniu wyniku warto zachować kolejność: najpierw ustalić, czy dokument dotyczy ustawy budżetowej na 2027 rok, następnie znaleźć etap uchwalenia przez Sejm, a na końcu porównać jego datę z 31 grudnia 2026 r. Wpis o wniesieniu projektu, skierowaniu do komisji albo pracach Senatu odpowiada na inne pytanie i nie zastępuje tej informacji.
Jeżeli oficjalny przebieg prac wykaże uchwalenie ustawy najpóźniej tego dnia, prognoza rozstrzygnie się na TAK. Jeżeli data uchwalenia będzie późniejsza albo do końca 31 grudnia nie będzie sejmowej decyzji o uchwaleniu ustawy, rozstrzygnięciem będzie NIE. Najbliższym użytecznym sprawdzeniem jest ustalenie numeru druku i ostatniego odnotowanego etapu prac nad budżetem na 2027 rok.
Źródło: Internetowy System Aktów Prawnych
Kontekst i akcje O tym artykule
Weryfikacja źródła Jak ustalić wynik
Odpowiedź zależy od oficjalnej daty uchwalenia przez Sejm ustawy budżetowej na 2027 rok.
- Ustalić numer druku projektu ustawy budżetowej na 2027 rok.
- Sprawdzić w przebiegu prac sejmowych informację o uchwaleniu ustawy.
- Porównać datę uchwalenia z 31 grudnia 2026 r.
- Źródło
- Sejm Rzeczypospolitej Polskiej
- Zakres
- Polska
- Zaktualizowano
- 2026-10-02 10:35
Weryfikacja źródła
Zgłoś problem z wiarygodnością
Wyślij sygnał do moderacji społecznościowej, jeśli źródło, fakty lub kontekst wymagają weryfikacji.


Komentarze